A emissão do relatório dos auditores independentes A escolha entre o simples nacional ou lucro presumido representa uma das decisões mais estratégicas para a gestão financeira de qualquer empresa. Inegavelmente, optar pelo regime tributário adequado garante a conformidade com a Receita Federal e otimiza a carga fiscal, liberando recursos valiosos para a expansão do negócio.
Certamente, muitos gestores acreditam que o Simples Nacional é sempre a opção mais vantajosa devido à sua simplicidade aparente. No entanto, ao aprofundar a análise técnica, percebe-se que as alíquotas progressivas e o Fator R podem tornar o Lucro Presumido significativamente mais econômico, de acordo com o faturamento e a folha de pagamento da sua empresa.
Como funciona a tributação no Simples Nacional e no Lucro Presumido
Em primeiro lugar, o Simples Nacional foi criado com o intuito de unificar a arrecadação de impostos em uma única guia, o Documento de Arrecadação do Simples Nacional (DAS). Primordialmente, suas alíquotas variam conforme o faturamento bruto acumulado nos últimos doze meses, divididas em anexos que atendem desde o comércio até prestadores de serviços de tecnologia, saúde e consultoria. Por exemplo, prestadores de serviços enquadrados no Anexo V iniciam com uma tributação de 15,5%, a menos que consigam aplicar o Fator R para migrar para o Anexo III.
Por outro lado, o Lucro Presumido adota uma lógica distinta para a apuração dos tributos federais. A Receita Federal presume qual foi a margem de lucro da empresa com base no seu segmento de atuação. Dessa forma, para atividades de prestação de serviços, a presunção padrão é de 32%, enquanto para o comércio varejista, como vestuário e calçados, a margem presumida é de 8%. Sobre essa base calculada, incidem o Imposto de Renda Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL), além de PIS, COFINS e o ISS ou ICMS.
Dessa maneira, a grande diferença reside na estrutura da folha de pagamento e nas margens operacionais do seu negócio. Empresas do Lucro Presumido pagam a contribuição patronal do INSS de 20% sobre a folha, além de terceiros e RAT, o que impacta organizações com muitos colaboradores. Em contrapartida, para empresas com folha enxuta e faturamento elevado, a margem presumida pode gerar uma economia expressiva de tributos.
Comparativo direto entre os regimes tributários
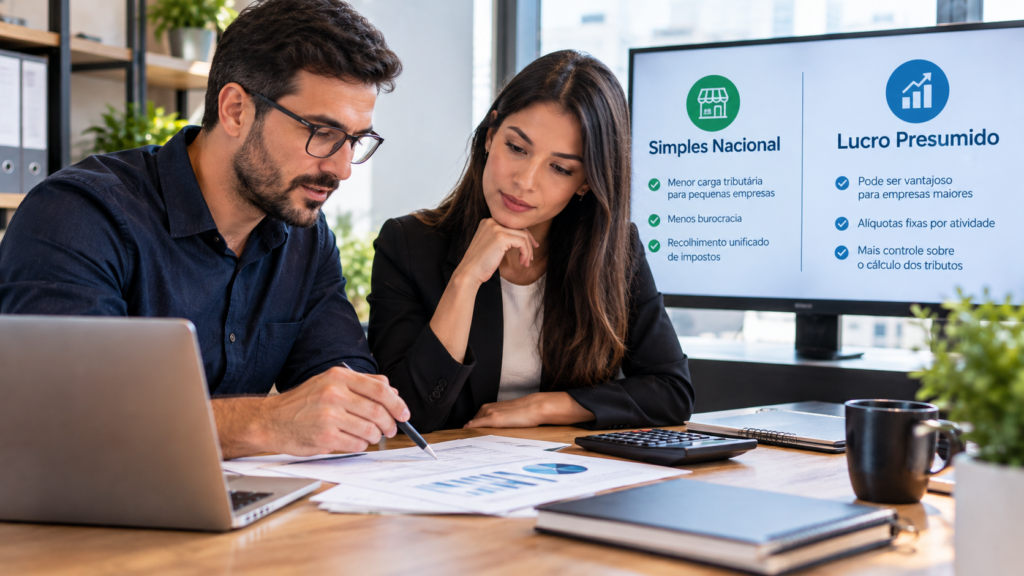
Para simplificar a avaliação visual entre os dois regimes, veja a estrutura comparativa dos principais critérios operacionais e fiscais:
| Critério de Avaliação | Simples Nacional | Lucro Presumido |
|---|---|---|
| Forma de Arrecadação | Guia única (DAS) | Guias separadas por tributo (DARF, DASM) |
| Limite de Faturamento | Até R$ 4,8 milhões/ano | Até R$ 78 milhões/ano |
| INSS Patronal | Incluso no DAS (exceto Anexo IV) | 20% sobre a folha + Outras Entidades |
| Cálculo da Alíquota | Progressivo sobre o faturamento total | Percentual fixo sobre a margem presumida |
| Fator R | Aplicável para prestadores de serviços | Não aplicável |
A fim de tomar a decisão correta, a análise individualizada de cada número é fundamental. A equipe técnica da SmartContax Contabilidade em Brasília acompanha seus clientes em cada fase desse processo, garantindo que nenhum detalhe seja ignorado na apuração dos impostos.
Critérios essenciais para a escolha do regime ideal
Anteriormente ao processo de enquadramento, alguns fatores decisivos exigem atenção minuciosa do gestor. Em primeiro lugar, analise a margem de lucro real da sua operação. Caso sua margem seja superior à margem presumida estipulada por lei, o Lucro Presumido pode ser altamente vantajoso.
Em segundo lugar, pondere o peso da sua folha de pagamento. O Simples Nacional costuma favorecer empresas cuja despesa com pro-labore e funcionários atinge ou supera 28% do faturamento bruto. Por outro lado, empresas com altos custos operacionais de insumos ou produtos e folha reduzida encontram no Lucro Presumido uma opção eficiente.
- Margem de lucro real comparada à presunção legal;
- Comprometimento do faturamento com a folha de pagamento;
- Volume de compras com crédito de PIS/COFINS e ICMS;
- Faturamento anual previsto e projeção de crescimento;
- Perfil dos clientes (B2B ou B2C) e exigência de retenção na fonte.
Ademais, considere a burocracia das obrigações acessórias. Enquanto o Simples Nacional unifica declarações, o Lucro Presumido exige o envio de declarações digitais como SPED Contribuições, SPED Reinf e ECF. Nesse sentido, ter o suporte de uma equipe especializada como a SmartContax Contabilidade em Brasília evita retrabalho e acelera os resultados da sua gestão.
Estudo de caso real: Transição tributária e resultado financeiro
Só para ilustrar, considere uma empresa de tecnologia situada no Distrito Federal, com faturamento médio mensal de R$8.000,00 e folha de pagamento reduzida, equivalente a R$10.000,00. Enquadrada inicialmente no Anexo V do Simples Nacional, essa empresa pagava uma alíquota efetiva próxima a 15,5%, gerando uma guia mensal de R$12.400,00.
Cenário Inicial (Anexo V)
Alíquota efetiva de 15,5% com guia mensal de R$ 12.400,00 gerando alto impacto tributário sobre o faturamento bruto.
Migração para Lucro Presumido
Adoção da margem presumida de 32% para serviços com incidência direta de IRPJ, CSLL, PIS, COFINS e ISS local.
Redução do Custo Mensal
A nova guia mensal caiu para R$ 9.100,00, gerando economia líquida e recorrente de R$ 3.300,00 a cada mês.
Economia Anual de R$ 40 mil
Recursos poupados foram reinvestidos em estratégias de marketing e na contratação de novos especialistas.
Após um diagnóstico minucioso de planejamento tributário, identificou-se que o enquadramento no Lucro Presumido seria mais benéfico. Com a alíquota combinada de IRPJ, CSLL, PIS e COFINS incidentes sobre a base presumida de 32%, somada ao ISS local e ao INSS patronal sobre a pequena folha, o custo tributário total caiu para aproximadamente R$ 9.100,00 mensais.
Dessa forma, a transição garantiu uma economia recorrente de R$ 3.300,00 por mês, somando quase R$ 40.000,00 por ano. Por consequência, a empresa reinvestiu essa verba na ampliação das suas campanhas de marketing e na contratação de novos especialistas.
Erros comuns no planejamento tributário e o custo de agir sem suporte
Inesperadamente, muitos empresários tentam realizar a troca de regime sem o devido estudo prévio, confiando apenas em tabelas genéricas. Por exemplo, ignorar o valor correto das retenções na fonte de impostos federais ou deixar de considerar as alíquotas do ISS local do município de atuação são falhas recorrentes.
Da mesma forma, adiar a análise tributária para o início do ano pode travar a empresa no regime errado durante doze meses inteiros. Conforme dita a legislação tributária brasileira descrita na Receita Federal, a opção pelo regime tributário ocorre, em regra, no mês de janeiro e possui caráter irrevogável para todo o ano-calendário.
Será que é seguro tomar uma decisão dessa magnitude de forma autônoma? De fato, gerenciar a conformidade fiscal sem uma equipe especializada expõe o negócio a multas por obrigações acessórias incorretas e ao pagamento desnecessário de impostos. Quem conta com a SmartContax Contabilidade em Brasília desde o início sai na frente, porque cada decisão é tomada com base em dados e experiência.
Dúvidas frequentes sobre a escolha tributária
Não, pois a legislação determina que a alteração de regime tributário deve ser realizada em janeiro de cada ano-calendário. Exceções ocorrem apenas em casos de início de atividade ou exclusão do Simples por excesso de faturamento ou vedação de atividade. Por isso, a SmartContax Contabilidade em Brasília estrutura o planejamento previamente para que a transição ocorra no prazo correto.
O Fator R é um cálculo que compara a folha de pagamento dos últimos doze meses com o faturamento do mesmo período. Se o resultado for igual ou superior a 28%, a empresa de serviços migra do Anexo V (15,5%) para o Anexo III (6%). A avaliação contínua desse índice é um dos serviços executados pela SmartContax Contabilidade em Brasília.
Com certeza, visto que o Lucro Presumido requer o cumprimento de diversas obrigações acessórias federais e municipais. Além disso, a escrituração contábil rigorosa é necessária para a distribuição de lucros isentos de Imposto de Renda.
O comércio deve avaliar a margem de lucro bruta e o volume de compras com substituição tributária ou créditos de ICMS. Empresas varejistas de vestuário e calçados com margens mais amplas encontram no Lucro Presumido uma alíquota federal presumida de apenas 8% para IRPJ.
Com toda a certeza, porquanto erros na escolha do regime custam caro e não podem ser corrigidos no meio do ano. A atuação de uma contabilidade consultiva garante a simulação precisa dos dois cenários antes da tomada de decisão. Conheça mais sobre as características do lucro presumido como funciona para detalhar os cálculos da sua operação.
Tome a decisão correta para o futuro financeiro do seu negócio
Nesse sentido, continuar protelando a revisão do seu enquadramento tributário pode custar milhares de reais em impostos pagos indevidamente a cada mês. A escolha entre o simples nacional ou lucro presumido exige um olhar estratégico focado em dados e resultados reais.
A SmartContax Contabilidade em Brasília oferece a orientação mais segura e precisa para que sua empresa reduza custos com total conformidade fiscal.
Planejamento Tributário DF